Choisir entre une assurance RC auto ou tous risques est une décision qui dépend avant tout de la valeur de votre véhicule, de votre usage et de votre budget. La RC auto (responsabilité civile) est le minimum légal obligatoire en France, tandis que le tous risques est une garantie facultative qui couvre également les dommages subis par votre propre véhicule. Voici les éléments essentiels pour faire le bon choix.
Réponse rapide: La RC auto est obligatoire et ne couvre que les dommages causés aux tiers. Le tous risques est facultatif et couvre en plus les dommages de votre propre véhicule, mais il coûte plus cher et comporte des exclusions.
Points clés à retenir
- La RC auto est le minimum légal, mais elle ne couvre que les dommages que vous causez aux autres, pas votre propre véhicule.
- Le tous risques couvre votre véhicule dans de nombreux scénarios, mais il est plus cher et comporte toujours des exclusions.
- Votre choix doit dépendre de la valeur de votre véhicule, de vos habitudes de conduite et de votre budget.
- Le label « tous risques » peut être trompeur : lisez toujours les exclusions et les détails de la franchise.
- Passer de la RC au tous risques est possible, mais cela peut nécessiter une modification du contrat et affecter votre prime.
La réponse complète : assurance RC auto ou tous risques, quelle différence ?
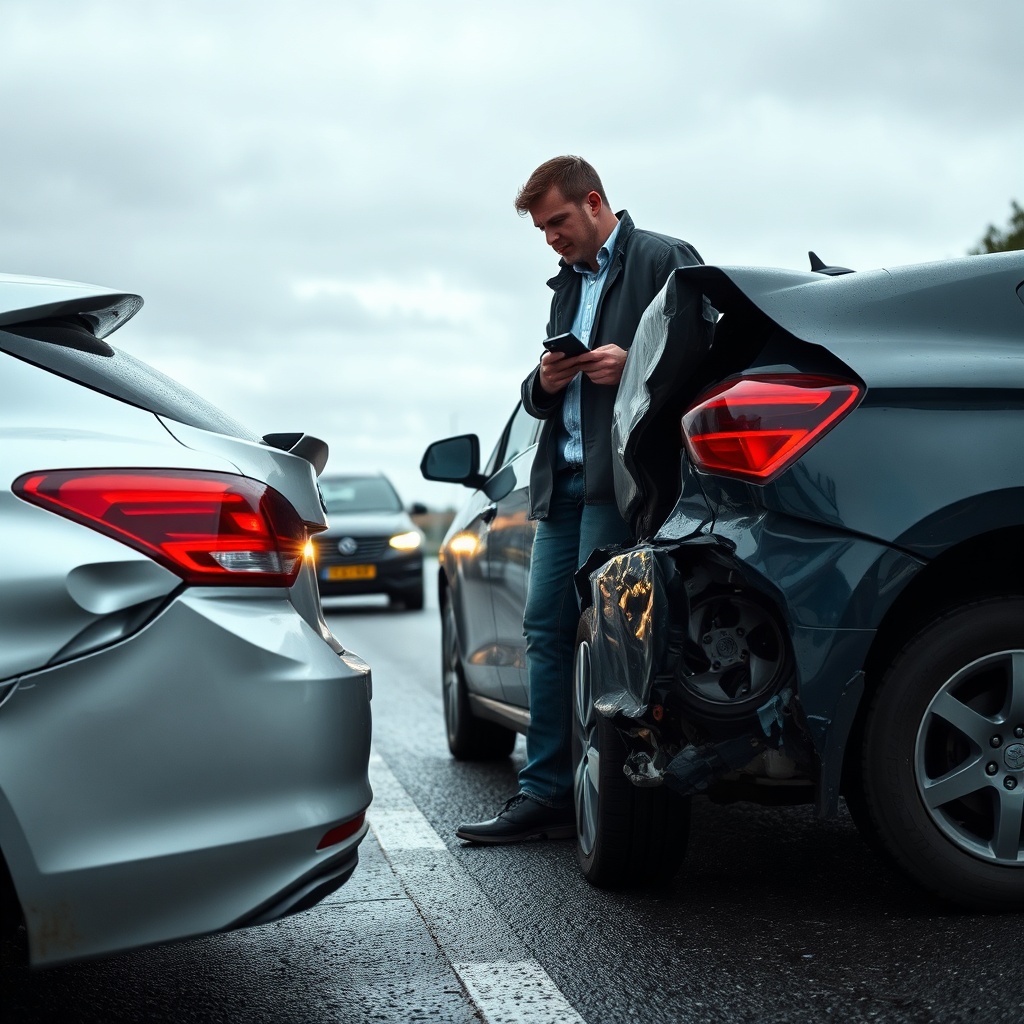
Scène d'accident montrant les dommages pris en charge par la responsabilité civile.
Définition de la RC auto (responsabilité civile)
Définition: La RC auto, ou responsabilité civile, est l'assurance obligatoire qui couvre les dommages corporels et matériels causés à des tiers lors d'un accident impliquant votre véhicule.
En France, la RC auto est le minimum légal requis pour tout véhicule en circulation, conformément à l'article L211-1 du Code des assurances. Elle prend en charge les frais médicaux et les réparations des personnes ou biens que vous avez endommagés, mais elle ne couvre ni votre propre véhicule ni vos propres blessures.
En clair, si vous êtes responsable d'un accident, la RC auto paie pour l'autre partie, mais vous supportez seul le coût de la réparation ou du remplacement de votre voiture.
Image symbolique d'une voiture intacte et protégée, représentant l'assurance tous risques.
Définition de l'assurance tous risques
Définition: L'assurance tous risques est une formule complète et facultative qui inclut la responsabilité civile et ajoute la garantie des dommages subis par votre propre véhicule.
Le tous risques regroupe la RC auto et des garanties supplémentaires telles que le vol, l'incendie, le vandalisme, le bris de glace, les catastrophes naturelles et les collisions, même lorsque vous êtes responsable. C'est la protection la plus étendue proposée par les assureurs, mais elle reste plus coûteuse que la RC simple.
Il est important de noter que « tous risques » ne signifie pas littéralement que tout est couvert. Des exclusions s'appliquent toujours, comme les pannes mécaniques, l'usure normale ou certains cas de négligence.
Différences clés en matière de garanties
Voici un tableau simplifié qui résume les principales différences entre la RC auto et le tous risques :
| Critère | RC auto | Tous risques |
|---|---|---|
| Dommages à autrui | Oui | Oui |
| Dommages à votre véhicule en cas de responsabilité | Non | Oui |
| Vol et vandalisme | Non | Oui |
| Incendie et explosion | Non | Oui |
| Bris de glace | Non | Oui |
| Catastrophes naturelles | Non | Oui |
| Franchise | Variable selon le contrat | Variable, souvent plus élevée |
Ce tableau est un aperçu simplifié. Les garanties réelles varient selon l'assureur et le contrat souscrit. Il est essentiel de lire les conditions particulières de chaque offre avant de vous engager.
Pourquoi ce choix est important : protection financière et obligations légales
L'obligation légale de la RC auto
Tout propriétaire d'un véhicule en circulation en France doit obligatoirement souscrire une assurance RC auto. Cette obligation est prévue par le Code des assurances et constitue la base de toute couverture automobile.
Conduire sans assurance est une infraction grave. La sanction prévue par le Code de la route peut aller jusqu'à une amende de 3 750 euros, ainsi que la suspension du permis de conduire. Le tous risques, quant à lui, n'est jamais obligatoire : c'est un choix purement contractuel qui dépend de votre situation.
L'écart de risque financier : ce que vous pourriez perdre sans tous risques
Imaginons que vous soyez responsable d'un accident. Avec une RC auto, l'assurance indemnise l'autre partie, mais votre propre véhicule n'est pas pris en charge. Si votre voiture est gravement endommagée ou déclarée économiquement irréparable, vous devez payer de votre poche la réparation ou le remplacement.
Ce risque financier peut être considérable, surtout si votre véhicule a une valeur élevée. Le tous risques vous protège contre ce scénario en prenant en charge les dommages de votre véhicule, même en cas de responsabilité totale.
Quand la RC auto suffit-elle ?
La RC auto peut être suffisante dans plusieurs cas : si votre véhicule a une faible valeur, si vous roulez peu, ou si votre budget est serré. Pour une voiture ancienne dont la valeur de marché est proche de la franchise, payer une prime tous risques élevée n'est pas toujours rentable.
Certains assureurs proposent des formules intermédiaires, comme la garantie vol et incendie ou la garantie dommages tous accidents (tiers étendu). Ces options offrent un compromis entre la RC simple et le tous risques complet. Pour décider, il faut évaluer la valeur de marché de votre véhicule et la comparer au surcoût annuel d'une protection complète.
Réponse rapide: Pour un véhicule de faible valeur et peu utilisé, la RC auto est souvent suffisante. Plus la valeur de votre voiture est élevée, plus le tous risques devient pertinent.
Les scénarios réels : quelle option correspond à votre situation ?
Habitudes de conduite et modes d'utilisation
Votre kilométrage annuel et votre environnement de conduite influencent directement la pertinence du tous risques. Un conducteur urbain, exposé aux risques de vol et de vandalisme, peut trouver un avantage réel à une couverture complète. À l'inverse, un conducteur rural qui roule peu et stationne dans un garage privé a moins de risques à couvrir.
Les conducteurs qui effectuent de longs trajets quotidiens ou qui utilisent leur véhicule pour des déplacements professionnels ont également intérêt à considérer le tous risques, car la probabilité d'un accident augmente avec le kilométrage.
Critères d'âge et de valeur du véhicule
La valeur de votre véhicule est le critère le plus important. Si votre voiture est ancienne et que sa valeur de marché est faible, le coût annuel du tous risques peut dépasser la valeur même du véhicule, ce qui rend l'option peu rentable.
À l'inverse, pour un véhicule récent ou de valeur élevée, le tous risques est généralement recommandé, car le coût d'une réparation ou d'un remplacement serait bien supérieur à la prime annuelle. Certains assureurs fixent des conditions d'âge pour l'éligibilité au tous risques, mais ces règles varient selon les compagnies.
Considérations budgétaires : le vrai coût de la protection
La prime d'assurance se compose de plusieurs éléments : le montant de base pour la responsabilité civile, le coût des garanties optionnelles et le niveau de franchise. La franchise correspond à la somme qui reste à votre charge en cas de sinistre.
Une franchise plus élevée réduit généralement la prime, mais augmente votre reste à charge lors d'un accident. Pour déterminer si le tous risques est financièrement justifié, voici la démarche à suivre :
- Estimez la valeur de remplacement de votre véhicule.
- Calculez le surcoût annuel du tous risques par rapport à la RC auto.
- Comparez ce surcoût au montant que vous devriez payer de votre poche en cas de sinistre responsable.
Si le surcoût annuel est nettement inférieur au coût potentiel d'une réparation ou d'un remplacement, le tous risques est un bon investissement.
Ce qui est couvert et ce qui ne l'est pas : exclusions et limites
Exclusions courantes dans les deux contrats
Tous les contrats d'assurance auto, qu'ils soient RC ou tous risques, comportent des exclusions. Les plus courantes concernent la conduite sans permis valide, les actes intentionnels et l'utilisation du véhicule pour des activités illégales.
La clause d'exclusions est une section obligatoire du contrat. Elle définit précisément les situations dans lesquelles l'assureur ne prendra pas en charge les dommages. Il est essentiel de la lire attentivement avant de signer.
Exclusions spécifiques au tous risques qui surprennent les conducteurs
Le terme « tous risques » peut laisser penser que tout est couvert, mais ce n'est pas le cas. Les pannes mécaniques, l'usure normale et les problèmes d'entretien ne sont jamais couverts par cette garantie.
Certaines situations surprennent souvent les conducteurs : le vol sans effraction si la clé a été laissée dans le véhicule, ou les dommages causés par des animaux, selon les contrats. Le label « tous risques » est un terme commercial, pas une garantie légale de couverture intégrale.
Réponse rapide: Le « tous risques » ne couvre ni les pannes mécaniques ni l'usure normale. Lisez toujours la clause d'exclusions pour connaître les limites réelles de votre contrat.
Comment lire les exclusions de votre contrat
Pour comprendre les exclusions de votre contrat, recherchez la section intitulée « Exclusions » ou « Exclusions générales et particulières ». Elle se trouve généralement après la définition des garanties.
Si une clause vous semble ambiguë, demandez une explication écrite à votre assureur. Les exclusions doivent être clairement mentionnées dans le contrat pour être opposables. Ne signez jamais sans avoir compris précisément ce qui est couvert et ce qui ne l'est pas.
Comment choisir la bonne option : un guide pratique
Processus de décision étape par étape
Voici une démarche structurée pour choisir entre une assurance RC auto ou tous risques :
- Déterminez la valeur actuelle de votre véhicule en consultant les cotes de l'occasion ou en demandant une estimation à un professionnel.
- Estimez votre distance annuelle de conduite et vos trajets types (ville, autoroute, campagne).
- Calculez la différence de prime annuelle entre la RC auto et le tous risques auprès d'au moins trois assureurs.
- Comparez cette différence au coût potentiel de réparation ou de remplacement de votre véhicule en cas de sinistre responsable.
- Vérifiez le niveau de franchise proposé par l'offre tous risques et assurez-vous qu'il vous convient.
- Examinez les exclusions des deux contrats et notez les éventuelles lacunes de couverture.
- Prenez votre décision finale en fonction de votre tolérance au risque et de votre budget.
Tableau comparatif : RC auto vs tous risques par critères
| Critère | RC auto | Tous risques | Impact sur votre choix |
|---|---|---|---|
| Valeur du véhicule | Adaptée aux véhicules de faible valeur | Recommandée pour les véhicules récents ou de valeur élevée | Déterminant |
| Fréquence d'utilisation | Suffisante pour une utilisation occasionnelle | Pertinente pour un usage quotidien ou intensif | Important |
| Budget disponible | Plus économique | Plus coûteux | Décisif |
| Franchise | Généralement plus faible | Souvent plus élevée | À considérer |
| Niveau de protection | Minimal | Élevé | Déterminant |
Ce tableau est une aide à la décision, pas un substitut à un conseil personnalisé. Chaque situation est unique et mérite une analyse spécifique.
Questions à poser à votre assureur avant de signer
Avant de souscrire une assurance RC auto ou tous risques, posez ces questions à votre assureur :
- Quelles sont les exclusions spécifiques de ce contrat ?
- Comment la franchise est-elle appliquée en cas de sinistre ?
- Y a-t-il des limitations de kilométrage ?
- Quel est le coût de l'option tous risques par rapport à la RC auto ?
- Puis-je modifier mon contrat à tout moment ?
Ces questions vous aideront à comparer les offres et à éviter les mauvaises surprises.
Questions fréquentes (FAQ)
Puis-je passer de la RC auto au tous risques en cours de contrat ?
Oui, c'est généralement possible. L'assureur peut proposer un avenant au contrat existant ou établir un nouveau contrat. La prime sera recalculée en fonction du nouveau niveau de garantie. Le changement prend effet soit immédiatement, soit à la prochaine échéance du contrat, selon les modalités prévues par votre assureur.
Le tous risques couvre-t-il le vol et le vandalisme ?
Oui, le tous risques inclut généralement la garantie vol et vandalisme. Cependant, des clauses spécifiques peuvent limiter cette couverture. Par exemple, si les clés ont été laissées dans le véhicule ou si le vol est survenu sans effraction, certains assureurs peuvent refuser l'indemnisation.
La RC auto est-elle vraiment le minimum légal ?
Oui, la RC auto est le minimum légal obligatoire pour tout véhicule en circulation en France, conformément au Code des assurances. Conduire sans assurance est illégal et peut entraîner de lourdes sanctions, dont une amende pouvant atteindre 3 750 euros.
Quelle est la différence de prix typique entre RC et tous risques ?
La différence varie considérablement selon le véhicule, le profil du conducteur et l'assureur. Il n'existe pas de montant fixe. Pour obtenir un chiffre précis, demandez des devis personnalisés auprès de plusieurs compagnies ou utilisez un comparateur d'assurance auto.
Mon bonus-malus affecte-t-il les deux options de la même manière ?
Oui, le système de bonus-malus s'applique à la partie responsabilité civile du contrat, que vous ayez une RC auto ou un tous risques. Toutefois, certains assureurs peuvent appliquer un coefficient différent à certaines garanties optionnelles.
À lire aussi : Assurance RC Auto Obligatoire Maroc 2026: Tarifs Et · Assurance Tous Risques Vs RC Auto : Quelle Différence ?
Conclusion
La assurance tous risques essentielle entre une assurance RC auto ou tous risques réside dans le niveau de protection de votre propre véhicule. La RC auto est le minimum légal, tandis que le tous risques est une option complète qui couvre également les dommages subis par votre voiture.
Votre choix doit reposer sur trois critères : la valeur de votre véhicule, vos habitudes de conduite et votre capacité financière. Pour un véhicule ancien de faible valeur, la RC auto est souvent suffisante. Pour une voiture récente ou coûteuse, le tous risques offre une protection plus adaptée.
Avant de signer, comparez les devis, lisez attentivement les exclusions et posez les bonnes questions à votre assureur. Aucun contrat ne couvre tout : vérifiez toujours les conditions exactes avant de vous engager.